|
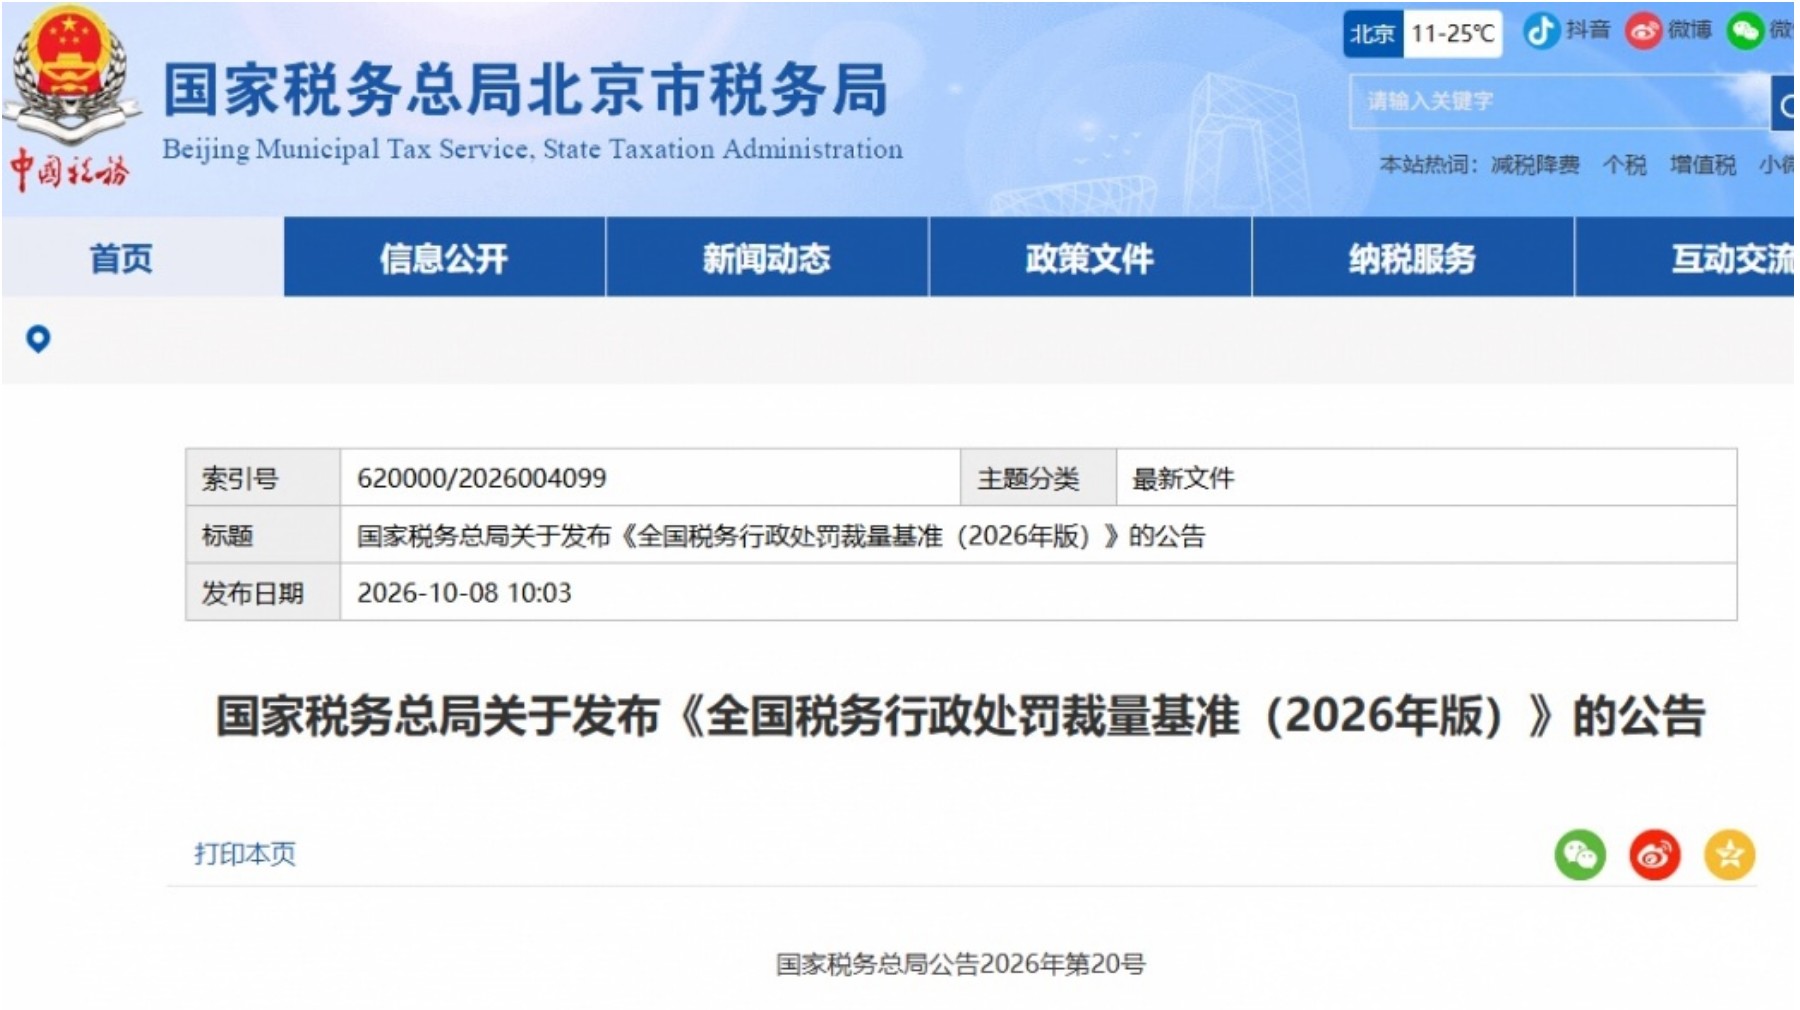
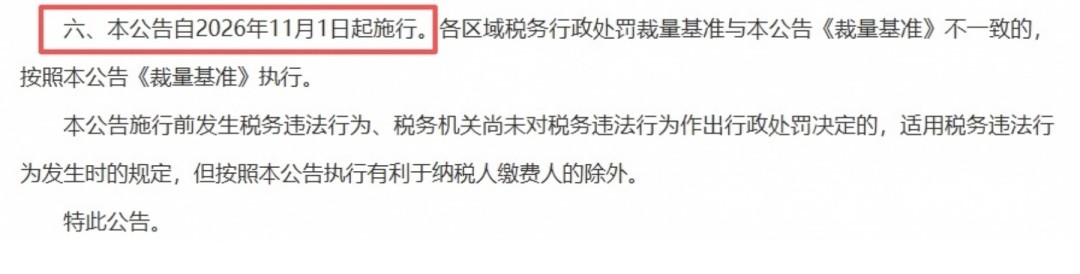
11月1日起社保纳入税务处罚,企业合规底线在哪里做企业的老板和HR,最近应该都明显感觉到了——社保这事儿,越来越不好含糊过去了。今年那波基数夯实,多少企业实打实补了钱,心里都有数。 别以为这就完了。税局又放了个大招。 国家税务总局发布2026年第20号公告《全国税务行政处罚裁量基准(2026年版)》,自2026年11月1日起正式施行。 说个跟你公司钱包直接挂钩的:以后不缴、少缴社保,不是补钱就完事——是要真金白银罚款的,最高能到欠缴金额的3倍。 这份公告里,社保排在第30项,属于违反税(费)款征收管理类。 核心规定是:用人单位不缴或少缴社会保险费,经税务机关责令限期缴纳,逾期仍不缴纳的,处欠缴数额1倍以上3倍以下的罚款。 请注意这个表述——不是发现就罚,而是有前置程序的。但前提是,你得在责令限期这个阶段就把问题解决掉。 公告把处罚力度分成了三档,按欠缴金额和占应缴社保费的比例划分。企业可以对照自己的情况,心里先有个数。 有个对比值得注意:偷税的起点罚款才0.5倍。社保这块的罚则,力度比偷税还大。 这不是税局故意加码,而是这个罚款力度直接来源于《社会保险法》本身。之前各地执行口径不一,现在统一了裁量基准,标准明确了,执行也会更刚性。 很多企业老板一看到罚1到3倍就紧张。这里必须把程序讲清楚: 税局不会发现不缴社保就直接开罚单。 正确的流程是: 税务机关先责令限期缴纳, 逾期仍不缴纳的,才启动罚款程序。 这意味着什么?意味着如果企业在收到责令通知后及时补缴,是不会触发罚款的。 但问题在于——现在社保数据已经全部在税务系统里,工资基数、人员名单、缴费记录,系统自动比对。基数差多少、哪些人没缴、哪个险种缺了,数据一拉就清楚。 等到税局找上门再补,虽然能避免罚款,但历史欠费的本金、滞纳金还是要补的,而且企业已经在监管视野里了。主动梳理和被动核查,主动权完全不一样。 距离11月1日还有时间,建议民营企业先做一轮自查: 第一,核对缴费基数。是否按员工实际工资申报?还是按最低基数缴纳?这是当前比对最集中的点。 第二,排查应缴未缴人员。试用期员工、劳务派遣人员、长期临时工、兼职人员,哪些该缴没缴? 第三,检查险种是否齐全。养老、医疗、失业、工伤、生育,有没有缺项? 第四,历史遗留问题提前评估。以前年度的基数差额、人员差额,是维持现状还是主动调整?怎么调整成本最低?这些都需要专业测算。 社保入税这几年,企业的感受是一年比一年严。从基数夯实,到现在处罚裁量基准统一,方向已经很明确了:数据通了、口径统一了、处罚标准明确了。 对大量民营企业来说,合规可能不是最贵的选择——它其实是成本最低的选择。 一次1倍的罚款,可能就吞掉小半年的利润。更不用说对企业信用等级、招投标资格、银行融资的连锁影响。 同风人力专注企业用工合规服务,从社保基数梳理、薪酬结构优化,到用工风险防控、劳动争议应对,帮你把问题解决在被通知之前。 有任何社保合规、用工风险方面的疑问,欢迎后台私信交流。 END 本文政策解读基于国家税务总局2026年第20号公告《全国税务行政处罚裁量基准(2026年版)》,具体执行以各地税务机关口径为准。 |